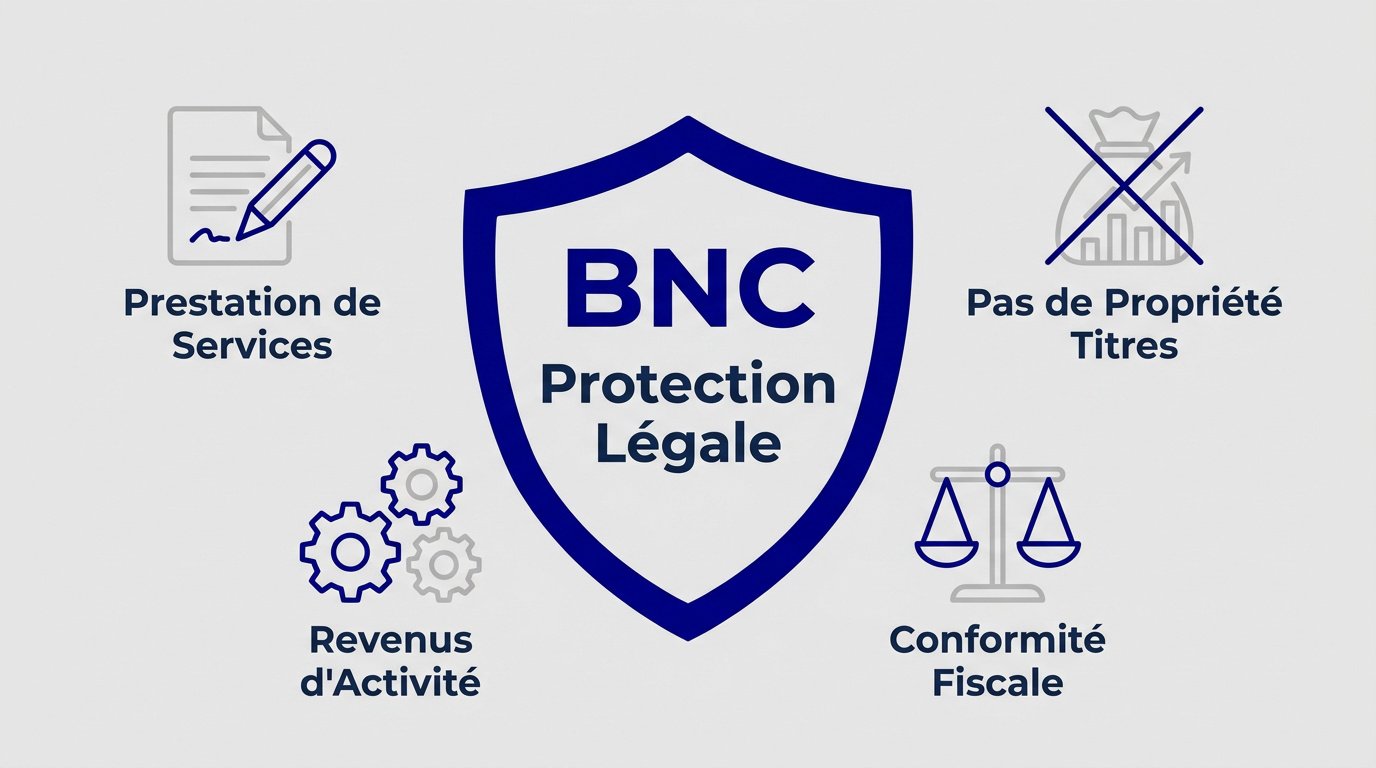
En France, les revenus issus des prop firms sont qualifiés de Bénéfices Non Commerciaux (BNC) car tu fournis une prestation de services sans détenir les actifs. Cette distinction juridique exclut d’office le régime des plus-values mobilières et t’impose de structurer ton activité dès le premier euro encaissé.
Tu risques une majoration fiscale de 80 % pour activité occulte si tu te contentes de virer tes payouts sur ton compte personnel sans SIRET. Cet article décortique les statuts adaptés et les obligations déclaratives pour sécuriser ta fiscalité prop firm en France et éviter les foudres du fisc.
Sommaire
Fiscalité prop firm : la qualification BNC, ton premier rempart
En France, la qualification est claire : tes revenus sont des Bénéfices Non Commerciaux (BNC) car tu fournis une prestation de services sans détenir les actifs. Cette distinction fonde toute la fiscalité prop firm et exclut le régime des plus-values mobilières, imposant une structure juridique dès le premier euro encaissé pour éviter tout risque de requalification.
Catégorie d’imposition des revenus issus d’activités professionnelles non commerciales. Elle s’applique ici car tu rends un service sans posséder les titres financiers sous-jacents.
La qualification BNC en fiscalité prop firm repose sur cette absence totale de propriété des titres, ce qui redéfinit ton statut fiscal réel.
Pourquoi tu n’es pas un trader en plus-values
Tu n’achètes jamais de titres en ton nom propre. Tu manipules uniquement du capital fictif ou des fonds appartenant à la firme. C’est une nuance juridique capitale.
Ton contrat définit la nature de ton gain aux yeux de la fiscalité prop firm. Tu signes un accord de prestation de services informatiques ou financiers. La plateforme te rémunère pour ta performance analytique. Ce n’est pas du trading pour compte propre.
Le fisc considère tes gains comme le fruit d’une prestation de services, non comme une spéculation sur ton patrimoine personnel.
En fiscalité prop firm, tu ne peux donc pas utiliser le prélèvement forfaitaire unique de 30 %. Tes revenus tombent directement dans la catégorie des revenus d’activité. C’est le point de départ de ta conformité.
Apprends à gérer les contraintes de drawdown. C’est essentiel pour durer.
L’impact de la régularité sur ta requalification
Côté fiscalité prop firm, tes virements reçus attirent vite l’attention. Si tu encaisses des payouts chaque mois, l’administration y voit une habitude. Cela caractérise une activité professionnelle occulte sans structure légale.
Le fisc peut appliquer une majoration de 80 % pour activité non déclarée. Les banques signalent souvent les flux atypiques provenant de l’étranger sans SIRET.
L’administration ne tolère plus le flou artistique en fiscalité prop firm. La régularité de tes gains force le choix d’un cadre légal précis. Tu dois être transparent pour protéger ton capital.
Évite les erreurs d’évaluation classiques. Sois rigoureux dès le départ.
Le trading financé récurrent est une profession. Tu dois agir comme un véritable entrepreneur.
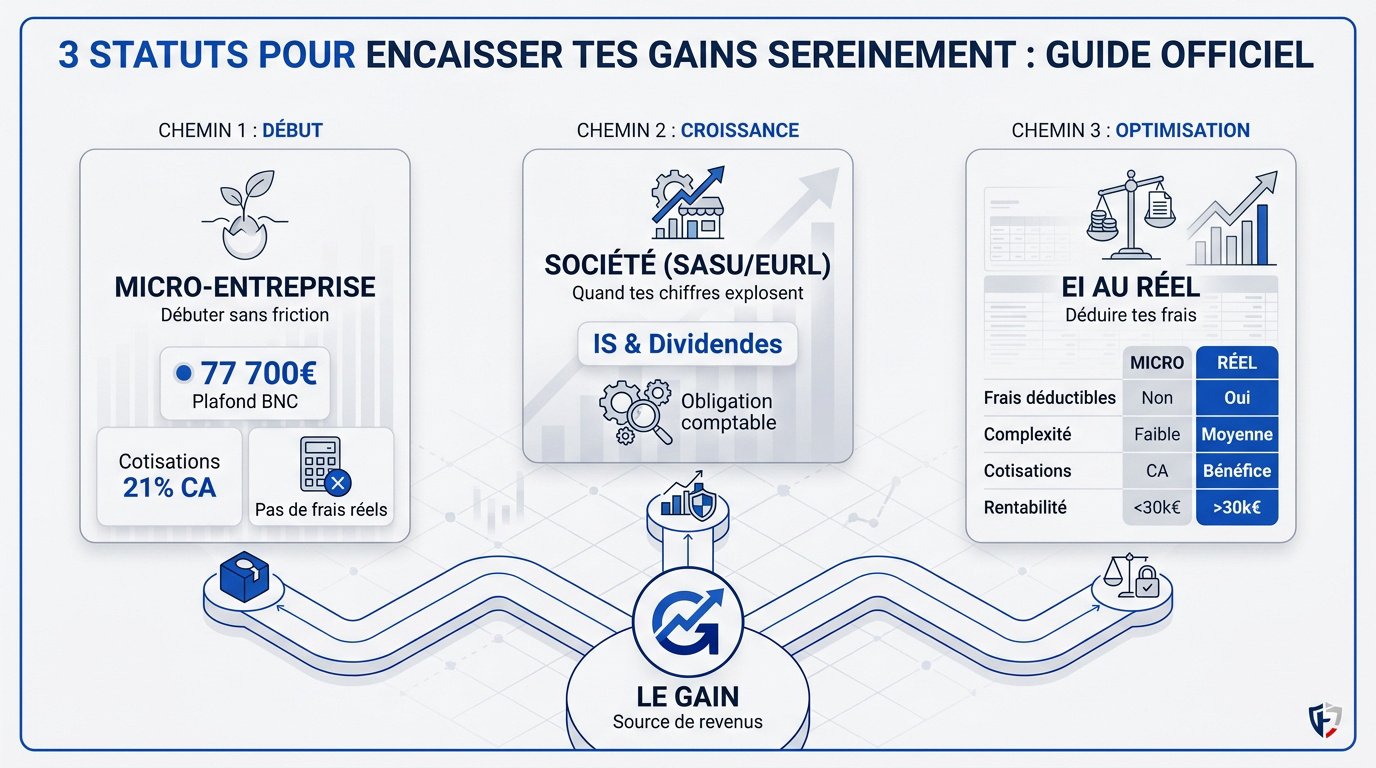
3 statuts pour encaisser tes gains sereinement
Maintenant que tu as compris pourquoi tu es un prestataire BNC, il te faut choisir le bon véhicule juridique pour tes futures factures : c’est le deuxième pilier de ta fiscalité prop firm.
La micro-entreprise pour débuter sans friction
Le plafond BNC grimpe à 83 600 euros pour 2026. C’est le statut le plus simple. Les démarches de création se font en quelques clics sur l’INPI.
Tu payes environ 21 % de ton chiffre d’affaires en cotisations sociales. Pas de revenus, pas de charges à régler. C’est sécurisant.
Mais tu ne peux déduire aucun frais réel. Tes challenges et ton matériel sont payés avec ton argent déjà taxé. C’est pesant.
Pense à limiter tes pertes journalières en prop firm pour protéger ton capital. La rigueur en fiscalité prop firm commence par une gestion stricte du risque.
Le passage en société quand tes chiffres explosent
La SASU offre une meilleure protection sociale au dirigeant. L’EURL est souvent moins coûteuse en cotisations pour le gérant majoritaire. Ton choix dépend de tes besoins sociaux.
La société paye l’impôt sur les bénéfices à 15 % ou 25 %. Tu peux ensuite te verser des dividendes avec la flat tax. C’est un levier d’optimisation puissant de ta fiscalité prop firm.
La tenue des comptes devient complexe et obligatoire. Un expert-comptable est indispensable pour valider tes bilans. C’est le prix de la crédibilité et de la sécurité financière.
L’entreprise individuelle au réel pour déduire tes frais
Tes abonnements TradingView et tes frais de data sont déduits. Les coûts des challenges ratés réduisent aussi ton bénéfice imposable. C’est mathématiquement avantageux.
| Critère | Micro-entreprise | EI au Réel |
|---|---|---|
| Déduction des frais | Non | Oui |
| Complexité comptable | Faible | Moyenne |
| Cotisations sociales | Fixe sur CA | Sur bénéfice |
| Seuil de rentabilité | < 30k€ | > 30k€ |
Tu dois tenir un livre-journal des recettes et dépenses, comme le détaille la fiche officielle du régime réel d’imposition des BNC sur Service-Public. C’est moins lourd qu’une société mais plus rigoureux qu’une micro. La précision est ta meilleure alliée face au fisc.
Calculs réels : ce qu’il te reste vraiment dans la poche
Choisir un statut est une chose ; la fiscalité prop firm se juge surtout à ce qu’il te reste à virer sur ton compte perso.
Simulation nette après cotisations sociales
Pour un payout de 5 000 euros en 2026, la micro-entreprise reste la base. Après avoir payé tes cotisations sociales, il te reste environ 3 900 euros avant impôt. C’est un calcul simple.
En fiscalité prop firm, le reste à vivre varie selon ta structure. En société, les charges patronales et salariales pèsent lourd sur ton salaire mensuel. Parfois, se verser un dividende annuel s’avère bien plus rentable.
N’oublie pas les frais de transfert invisibles. Des plateformes comme Wise ou Deel prélèvent leur commission au passage. Ces 1 ou 2 % grignotent ta performance nette sans que tu t’en rendes compte.
Pour affiner tes prévisions de gains, consulte ce comparatif prop firms futures 2026. C’est indispensable pour anticiper tes futurs revenus nets.
Chiffre d’affaires : ~1 720 €
Charges sociales (25,6 %) : ~440 €
Net avant impôt : ~1 280 €
Impôt : ~38 €
Net final : ~1 242 €
Le prélèvement libératoire pour alléger ton impôt
Vérifie tout de suite ton éligibilité. Ton revenu fiscal de référence doit être inférieur aux seuils fixés. Si tu es éligible, tu règles ton impôt en même temps que tes charges sociales habituelles.
L’économie est massive. Le taux est seulement de 2,2 % pour les BNC. Face aux tranches classiques à 11 % ou 30 %, c’est un cadeau fiscal énorme pour les traders qui débutent.
Anticipe aussi la CFE, souvent oubliée dans la fiscalité prop firm. Cette taxe locale débarque après un an d’activité. Son montant dépend de ta commune et de ton chiffre d’affaires. Ne l’oublie surtout pas dans ton budget prévisionnel.
Le prélèvement libératoire est l’arme ultime du micro-entrepreneur pour maximiser son net après impôt.
Tes obligations face aux comptes étrangers
La fiscalité prop firm ne s’arrête pas à l’impôt : tu dois aussi gérer la provenance de ton argent, souvent logé sur des néobanques internationales.
Le formulaire 3916 est obligatoire pour tes comptes Wise ou Revolut. L’amende s’élève à 1 500 € par compte non déclaré.
Déclarer tes comptes Wise ou Revolut sans erreur
Tu dois remplir le formulaire 3916 chaque année. Tout compte ouvert, utilisé ou clos à l’étranger doit y figurer. L’amende est de 1 500 euros par compte non déclaré.
Il est nécessaire de lister les infos requises. Il te faut l’adresse de la banque, le numéro de compte et la date d’ouverture. Sois précis pour éviter les demandes d’informations complémentaires du fisc.
Pense à structurer ton journal de trading plusieurs prop firms efficacement. Cela facilite grandement ton suivi administratif annuel.
Respecte scrupuleusement les délais de la campagne fiscale. La déclaration se fait en même temps que tes revenus personnels. C’est une formalité rapide mais obligatoire.
Maîtriser la TVA sur tes factures internationales
Tu dois appliquer l’autoliquidation. Pour les firmes hors Union Européenne, tu ne factures pas de TVA. La mention « TVA non applicable, article 259-1 du CGI » est souvent requise.
Obtiens rapidement ton numéro de TVA intracommunautaire. Même en franchise de base, il est nécessaire pour tes achats de services en Europe. Fais-en la demande dès ton immatriculation sur ton espace pro.
- Mention légale obligatoire
- Numéro de TVA intracommunautaire
- Adresse de la prop firm
- Date de la prestation
Gère rigoureusement tes factures d’achats. Les outils comme TradingView ou ton journal de trading sont souvent facturés depuis l’étranger. Garde bien toutes les preuves d’achat.
Sécurise ton activité face au fisc
Pour dormir tranquille, tu dois transformer ta fiscalité prop firm en une forteresse administrative inattaquable.
La traçabilité absolue de tes flux financiers
Conserve systématiquement tes contrats de « funded trader ». Ces documents prouvent que tu n’es pas le propriétaire des fonds engagés. C’est ta meilleure défense en cas de contrôle sur la nature BNC.
Documente chaque virement entrant avec rigueur. Édite une facture pour chaque payout, même si la plateforme ne le demande pas. La facture doit correspondre exactement au montant reçu sur ton compte bancaire.
Utilise des libellés précis lors de tes saisies. Évite les termes vagues comme « Virement ». Préfère « Prestation de services analytiques – Facture N° X ». La clarté réduit immédiatement les soupçons de blanchiment.
Tu dois aussi suivre tes statistiques de trading futures pour justifier la cohérence de tes performances auprès de l’administration fiscale.
Archive tout sur un cloud sécurisé : en fiscalité prop firm, la preuve numérique est reine devant l’inspecteur des finances.
Séparer ton cash perso de tes revenus de trading
Ouvre un compte dédié immédiatement. Ne mélange jamais tes courses alimentaires avec tes gains de trading. La séparation bancaire est une obligation légale pour la majorité des statuts professionnels en France.
Évite les dépenses privées directes depuis tes comptes professionnels. Ne paye pas ton loyer avec ta carte Revolut Business. Vires d’abord ta rémunération sur ton compte personnel avant de dépenser.
Formalise tes virements de salaire sans exception. Note clairement « Rémunération gérant » ou « Prélèvement exploitant ». Cela facilite le travail de ton comptable et justifie tes revenus personnels en cas d’audit.
Tiens rigoureusement un journal de trading adapté aux futures pour lier tes performances aux flux financiers réels enregistrés sur ton compte.
La rigueur financière est ton bouclier. Un compte propre est le signe d’un trader pro.
Déclarer tes payouts en BNC via une micro-entreprise ou une société sécurise ton activité dès le premier euro. Choisis ton statut, valide tes formulaires 3916 et maîtrise la fiscalité prop firm en France pour transformer tes gains en capital réel. Agis maintenant pour bâtir ton futur de trader professionnel serein.
FAQ
Pourquoi ne puis-je pas déclarer mes gains de prop firm comme des plus-values classiques ?
Tu ne possèdes jamais les actifs que tu trades. En prop firm, tu manipules du capital fictif ou appartenant à la firme, ce qui exclut d’office le régime des plus-values mobilières et le PFU à 30 %. Le fisc considère tes gains comme le fruit d’une prestation de services analytiques, non comme une spéculation sur ton patrimoine personnel.
En fiscalité prop firm, tes revenus entrent donc impérativement dans la catégorie des Bénéfices Non Commerciaux (BNC). C’est une nuance juridique capitale : tu es un prestataire rémunéré à la performance, ce qui impose une structure professionnelle dès ton premier virement encaissé.
Quel statut juridique dois-je choisir pour débuter mon activité ?
Pour la majorité des traders, la micro-entreprise (régime BNC) est le choix le plus pragmatique en fiscalité prop firm. Elle permet de déclarer tes revenus avec une gestion simplifiée et des cotisations sociales d’environ 25,6 % sur ton chiffre d’affaires brut. C’est la solution idéale tant que tes recettes annuelles ne dépassent pas 77 700 euros.
Si tes gains explosent ou si tes frais (challenges, data, matériel) deviennent trop lourds, tu devras basculer vers une Entreprise Individuelle au réel ou une société type SASU. Ces structures permettent de déduire tes charges réelles de ton bénéfice imposable, contrairement à la micro-entreprise.
Comment dois-je déclarer mes comptes Wise ou Revolut au fisc français ?
Tu as l’obligation légale de remplir le formulaire 3916 chaque année lors de ta déclaration de revenus. Tout compte ouvert, utilisé ou clos à l’étranger doit y figurer, sous peine d’une amende de 1 500 euros par compte non déclaré. Le fisc ne tolère aucun oubli sur la provenance internationale de tes flux financiers.
Prépare précisément les informations requises : adresse de la banque, numéro de compte et dates de mouvement. Cette transparence totale est ton meilleur bouclier pour justifier la réception de tes payouts depuis des néobanques étrangères.
Suis-je redevable de la TVA sur mes factures envoyées à la prop firm ?
Généralement, tu appliques le mécanisme de l’autoliquidation. Pour les firmes situées hors Union Européenne, tu ne factures pas de TVA et tu dois inscrire la mention légale « TVA non applicable, article 259-1 du CGI » sur tes factures. C’est une règle standard pour les prestations de services internationales.
Pense toutefois à demander ton numéro de TVA intracommunautaire auprès de ton service des impôts des entreprises, même si tu es en franchise de base. Ce numéro est indispensable pour tes achats de services en ligne, comme tes abonnements TradingView ou tes flux de données.
Est-il possible de réduire mon imposition avec le prélèvement libératoire ?
Oui, c’est l’arme ultime du micro-entrepreneur pour alléger sa fiscalité prop firm et maximiser son net. Si ton revenu fiscal de référence respecte les plafonds en vigueur, tu peux opter pour un prélèvement libératoire de 2,2 % sur ton chiffre d’affaires. Cela remplace le barème progressif de l’impôt sur le revenu pour ton activité de trading.
Cette option est souvent bien plus rentable que les tranches d’imposition classiques à 11 % ou 30 %. C’est un levier d’optimisation puissant qui te permet de payer ton impôt en même temps que tes cotisations sociales, sans surprise en fin d’année.