Calculer son profit factor pour évaluer sa stratégie
Par ProplogPublié le
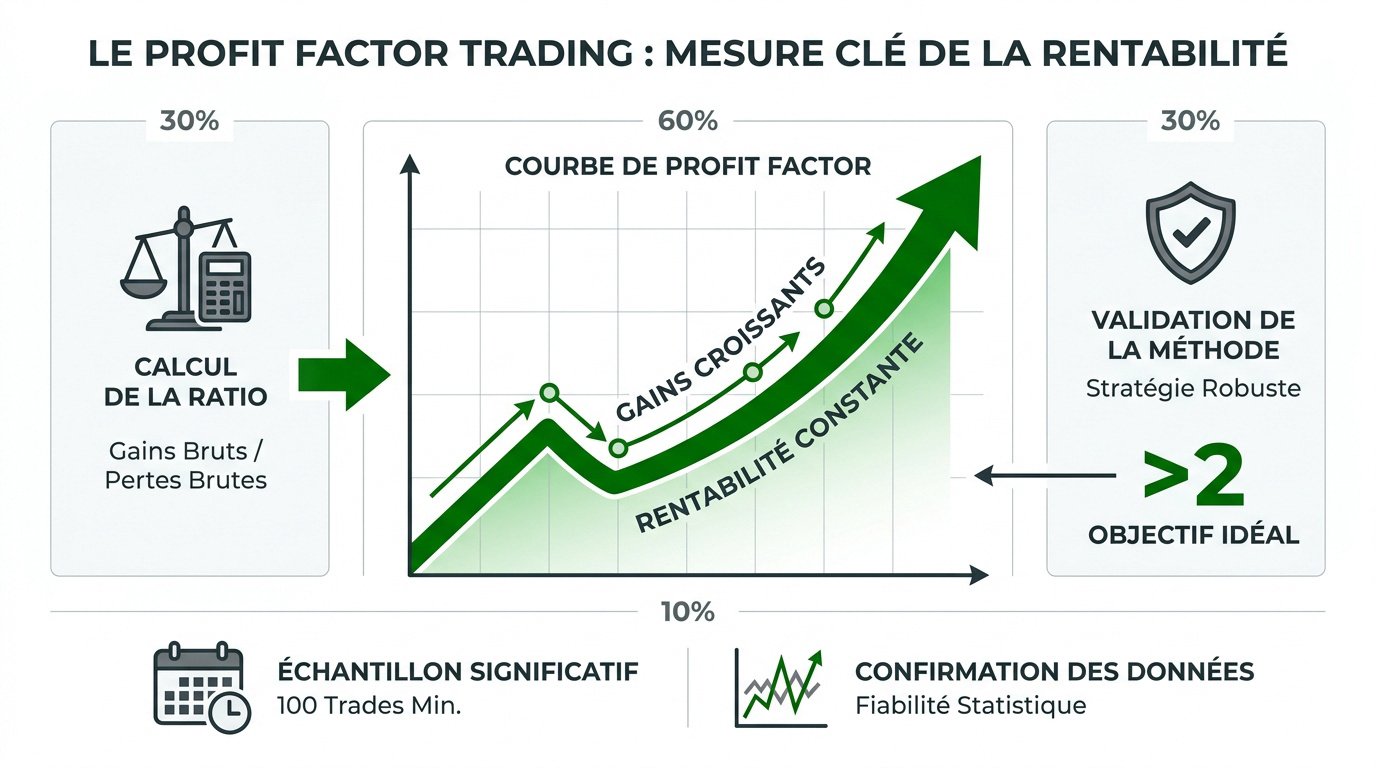
L’essentiel à retenir : le profit factor mesure ton efficacité brute en divisant tes gains cumulés par tes pertes totales. Un ratio supérieur à 2 valide une stratégie robuste, tandis qu’un score proche de 1 révèle un risque excessif. Pour une fiabilité statistique réelle, analyse un historique minimal de 100 trades incluant tes frais de courtage.
Pour chaque euro que tu perds sur les marchés, combien en gagnes-tu réellement ? Si tu réalises 1000 euros de profit mais que tes pertes s’élèvent à 650 euros, ton ratio de 1,54 révèle une prise de risque excessive qui menace la survie de ton compte à long terme. Sans une mesure précise de ton efficacité, tu navigues à vue en risquant de tout perdre sur une simple série noire.
Cet article t’explique comment utiliser le profit factor trading calcul pour disséquer ta performance brute et valider la viabilité de ta stratégie. On fait le point ensemble sur cet indicateur de gestion du risque pour sécuriser ton capital.
Profit factor trading calcul : la mesure brute de ta rentabilité
Le profit factor se calcule en divisant la somme des gains bruts par la somme des pertes brutes. Un ratio supérieur à 2 valide une stratégie robuste, tandis qu’un score inférieur à 1 signale un système perdant. Cette mesure de performance brute nécessite un historique de 100 trades minimum pour isoler la variance et confirmer ton avantage statistique réel.
Définition technique
Profit Factor : Ratio de rentabilité brute. Formule : Gains cumulés / Pertes cumulées.
Formule mathématique pour isoler tes gains réels
Divise tes profits cumulés par tes pertes totales pour calculer son profit factor pour évaluer sa stratégie. Utilise la somme des gains bruts sans déduire les frais.
Exclus les positions ouvertes. Seuls les trades clôturés garantissent une précision mathématique fiable pour ton analyse.
Le profit factor est le juge de paix de ton trading, car il ne ment jamais sur l’efficacité réelle de ton capital engagé.
Un ratio de 1 signifie que tu stagnes. Tu échanges ton argent avec le marché sans plus-value réelle.
Importance de la période pour une fiabilité statistique
Ne juge pas ta stratégie sur dix trades. Un volume de 100 transactions est requis pour obtenir une fiabilité statistique sérieuse.
Analyse tes résultats sur plusieurs cycles. Le ratio doit tenir en range comme en tendance pour assurer ta survie en trading.
Impact de la variance court terme
Nécessité d’historique long
Distinction chance et compétence
Validation par le volume
Comment interpréter tes résultats pour valider ta stratégie ?
Une fois le calcul posé, tu dois confronter ton chiffre à la réalité du terrain pour savoir si ton système tient la route.
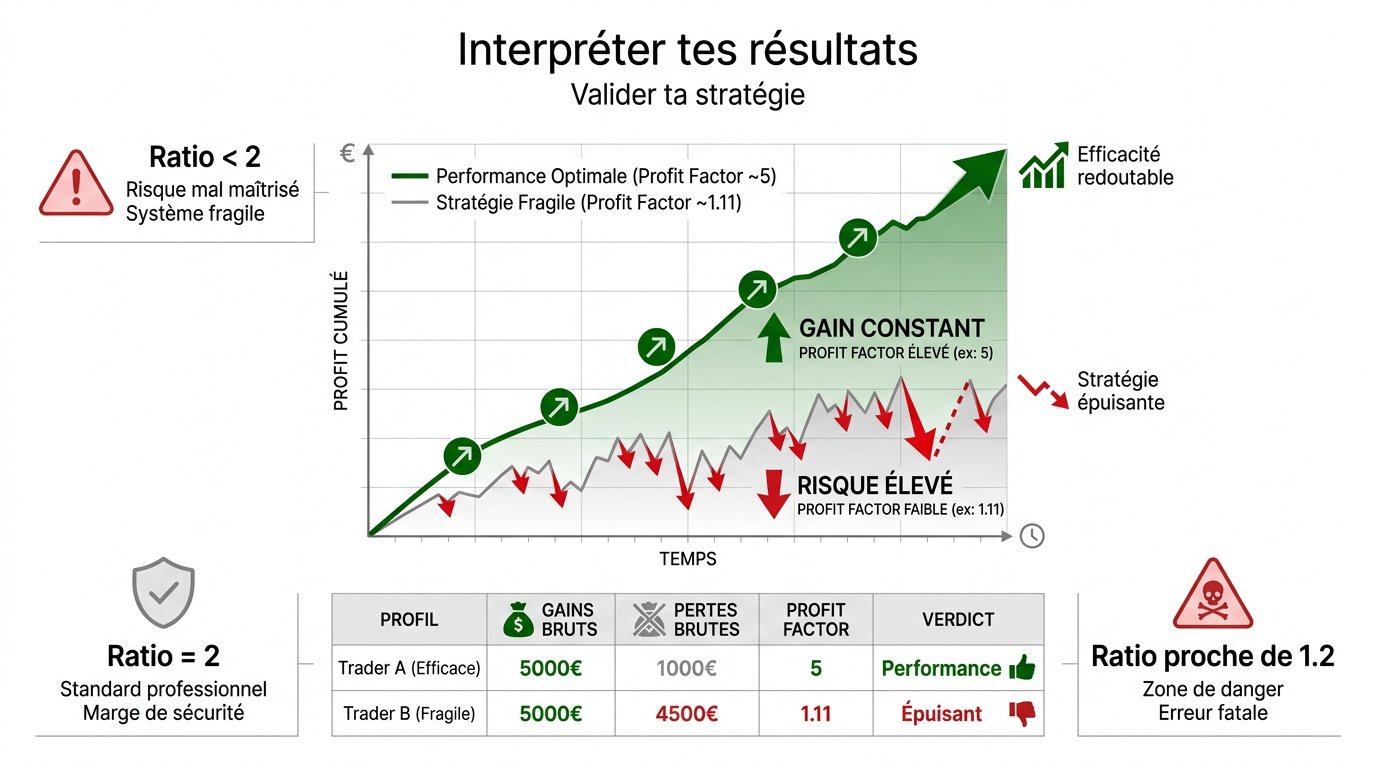
Ratio inférieur à 2 : l’alerte d’un risque mal maîtrisé
En dessous de 2, ton système est fragile. Tu gagnes peut-être de l’argent, mais le risque est trop élevé. Un drawdown sévère pourrait tout effacer rapidement.
Le seuil de 2 est le standard professionnel. Il offre une marge de sécurité contre les séries de pertes inévitables.
Si ton ratio frôle 1.2, tu es en danger. La moindre erreur psychologique deviendra fatale pour ton compte.
Exemples numériques entre survie et performance réelle
Comparons deux traders gagnant 5000 euros. Le premier perd 1000 euros pour y arriver. Son profit factor explose à 5, signe d’une efficacité redoutable.
Profil
Gains Bruts
Pertes Brutes
Profit Factor
Verdict
Trader A (Efficace)
1000€
250€
4
Sain
Trader B (Fragile)
2000€
1000€
2
Fragile
Trader C (Perdant)
1000€
1100€
0.9
Perdant
Le second trader perd 4500 euros pour gagner 5000. Son ratio de 1.11 trahit une stratégie épuisante. Il travaille énormément pour des miettes statistiques.
Limites du ratio : pourquoi cet indicateur seul ne suffit pas
Mais attention, regarder uniquement ce ratio reviendrait à conduire une voiture en fixant seulement le compte-tours sans voir la route.
Maximum Drawdown et Sharpe Ratio pour nuancer la performance
Le Maximum Drawdown mesure ta pire chute de capital. Un bon profit factor ne sert à rien si tu frôles la ruine entre deux gains.
Le ratio de Sharpe évalue la régularité de tes revenus face au risque. Il valide la viabilité réelle de tes performances passées.
Utilise une alternative pour analyser ses futures pour fiabiliser tes données. Ces outils évitent les erreurs de calcul manuelles sur tes métriques.
Combine ces indicateurs pour une vision globale. C’est la seule façon de valider ton money management sur le long terme.
Impact caché des frais de transaction sur ton efficacité
Commissions et slippage rongent tes bénéfices. En scalping, ces coûts divisent parfois ton ratio par deux. Sois vigilant sur tes frais.
Un trader qui ignore ses frais de courtage finit toujours par se demander pourquoi son compte stagne malgré ses bons trades.
Intègre chaque centime perdu dans tes pertes brutes. Ton efficacité opérationnelle dépend de cette transparence totale envers tes propres résultats.
Un calcul approximatif te donnera une fausse sensation de sécurité financière. La rigueur mathématique reste ton seul rempart contre l’échec.
Attention aux coûts cachés
Les commissions peuvent diviser ton profit factor par deux. Inclus chaque perte pour calculer son profit factor pour évaluer sa stratégie avec exactitude.
Améliorer tes performances : l’action concrète après le diagnostic
Maintenant que tu as ton diagnostic, il est temps de passer à l’action pour redresser la barre ou accélérer ta croissance.
Ajustement de la taille des positions selon tes résultats
Si ton ratio dépasse 2.5, augmente progressivement ton exposition. C’est le moment de scaler tes positions intelligemment. Ne brûle pas les étapes pour autant.
Ton avantage statistique dépend de la rigueur de tes chiffres. En maîtrisant le profit factor trading calcul, tu identifies instantanément si ta stratégie est robuste ou si tu brûles ton capital par excès de risque. Agis maintenant : analyse tes cent derniers trades pour valider ta survie et scaler tes gains avec précision.
FAQ
C’est quoi exactement le profit factor en trading ?
Le profit factor est un indicateur de performance brut qui mesure la rentabilité réelle de ta stratégie. Il établit le rapport direct entre la somme de tes gains et la somme de tes pertes sur une période donnée. Pour le dire simplement : il répond à la question de savoir combien d’euros tu récupères pour chaque euro que tu laisses au marché.
C’est un juge de paix indispensable pour évaluer ton avantage statistique. Contrairement au simple taux de réussite, il intègre la dimension financière de tes trades, te permettant de savoir si ton système est mathématiquement viable ou s’il te conduit lentement vers la ruine.
Comment calculer son profit factor simplement ?
Le calcul est purement arithmétique : divise la somme totale de tes gains bruts par la somme totale de tes pertes brutes (en valeur absolue). Par exemple, si tes trades gagnants cumulent 1 000 € et que tes trades perdants totalisent 650 €, ton ratio est de 1,54. N’inclus jamais tes positions ouvertes dans ce calcul pour garder une précision fiable.
Pour obtenir un résultat honnête, tu dois impérativement intégrer les frais de transaction, les commissions et le slippage dans tes pertes. Un ratio calculé sans ces coûts est une illusion qui masque souvent une stratégie stagnante, voire perdante, une fois confrontée à la réalité du courtage.
Quel est le score idéal pour valider une stratégie ?
Un ratio supérieur à 1 signifie que tu es rentable, mais la zone de sécurité professionnelle commence réellement à partir de 2. À ce niveau, tu gagnes deux euros pour chaque euro perdu, ce qui offre une marge de manœuvre suffisante pour absorber les séries de pertes inévitables sans mettre ton capital en péril.
Si ton score se situe entre 1,2 et 1,5, ton avantage est solide mais fragile. En dessous de 1,2, tu es en zone de danger immédiat : le moindre écart psychologique ou une augmentation des frais peut rendre ton système déficitaire. Les ratios supérieurs à 3 sont exceptionnels et doivent être vérifiés sur un historique long pour écarter tout biais de chance.
Pourquoi un historique de 100 trades est-il nécessaire ?
Calculer ton profit factor sur dix transactions n’a aucune valeur statistique. La variance et la chance faussent les résultats sur les petits échantillons. Tu as besoin d’un volume minimal de 100 trades clôturés pour isoler le bruit du marché et confirmer que ta performance repose sur une compétence réelle et non sur un coup de chance passager.
Plus ton échantillon est large, plus l’indicateur devient robuste. Une analyse sur plusieurs cycles de marché (tendance et range) est la seule façon de garantir la survie de ton compte à long terme. C’est cette discipline de fer dans l’analyse de tes données qui sépare les parieurs des traders sérieux.
Le profit factor suffit-il à juger ma performance ?
Non, cet indicateur seul est incomplet. Tu dois impérativement le coupler au Maximum Drawdown pour mesurer la chute maximale de ton capital. Un excellent profit factor ne te servira à rien si ta stratégie t’expose à une perte de 50 % de ton compte entre deux gains, car tu finiras par être éjecté du marché par épuisement financier ou psychologique.
Utilise également le ratio de Sharpe pour évaluer la régularité de tes revenus. Une vision globale, combinant rentabilité brute, risque maximal et fréquence de trading, est la seule méthode fiable pour valider ton money management et scaler tes positions en toute confiance.