L’essentiel à retenir : ton win rate sur les futures est une donnée morte sans l’espérance mathématique. Pour survivre, tu dois intégrer tes frais réels et le slippage dans ton seuil de rentabilité. Optimise tes probabilités en fragmentant tes entrées et en calibrant tes stops sur la volatilité ATR. Un succès de 87 % devient possible avec une exécution structurée.
Le trading de futures ne pardonne pas l’approximation : un win rate élevé peut paradoxalement mener à la ruine si ton espérance mathématique est négative. La rentabilité réelle dépend de l’équilibre entre ton taux de succès et ton ratio risque/récompense, une mécanique implacable où chaque tick et chaque frais de courtage comptent.
Tu te focalises probablement trop sur le besoin psychologique d’avoir raison à chaque trade, alors que ton capital fond sous l’effet du slippage et des pertes mal gérées. Cet article décortique les méthodes concrètes pour optimiser ton win rate trading futures, notamment via les entrées structurées, afin de transformer tes statistiques brutes en profits constants.
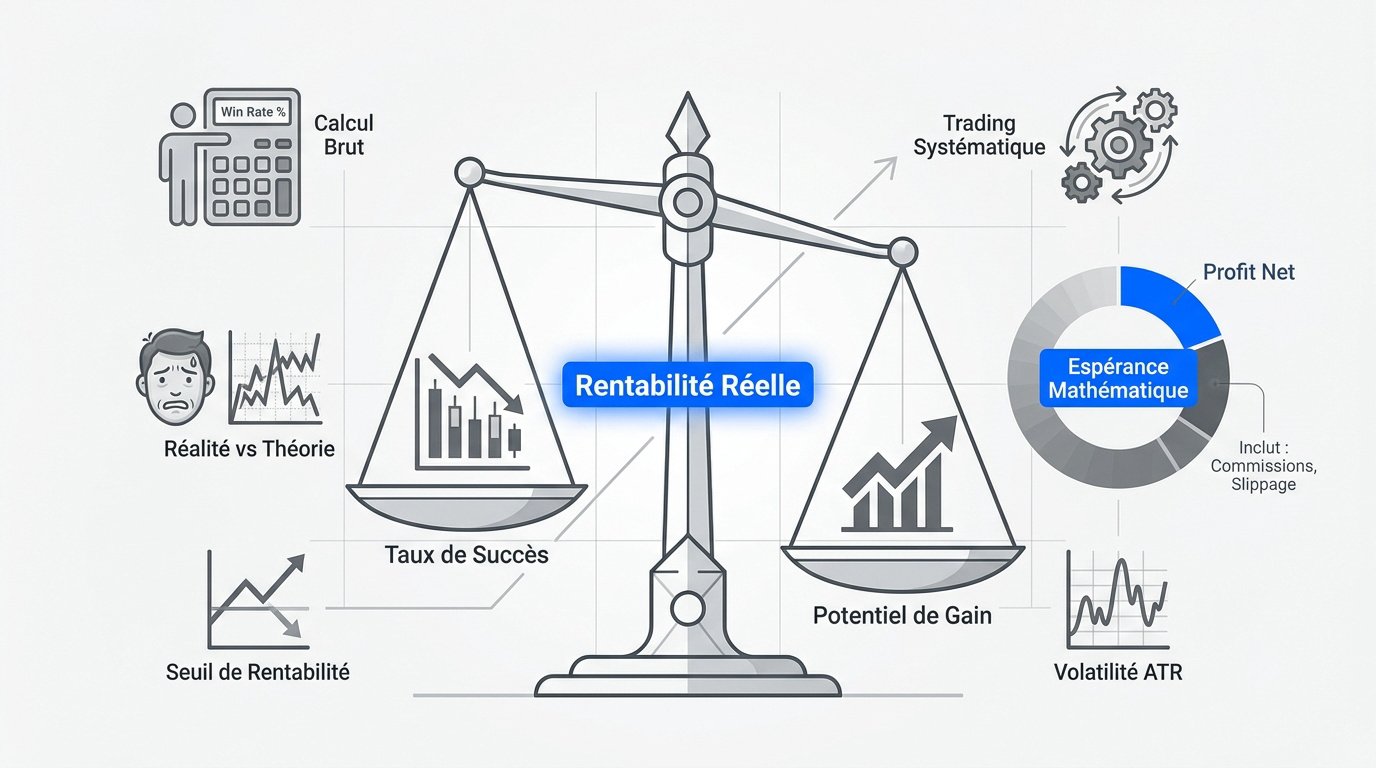
En trading futures, un win rate élevé est illusoire sans un ratio risque/récompense équilibré. La rentabilité réelle dépend de l’espérance mathématique positive, intégrant commissions et slippage, calculée sur des données de backtest rigoureuses.
Définition mathématique du Win Rate
La formule standard est simple : Win Rate = (Nombre de Trades Gagnants / Nombre Total de Trades) × 100. Pour les futures, utilise impérativement les résultats nets après déduction des frais de courtage.
Comprendre la précision de ces chiffres est le premier pas pour évaluer si ta stratégie tient la route face à la volatilité des marchés.
Calculer ton taux de réussite réel vs théorique
Ton win rate se calcule en divisant tes trades gagnants par le total. Sur les futures, chaque tick impacte ton résultat. Ton calcul doit être brut et sans concession.
Le backtest parfait s’oppose violemment à la réalité du terrain. Tes émotions et tes délais d’exécution faussent souvent tes statistiques théoriques initiales.
Tu dois identifier ton point mort mathématique. Quel pourcentage de succès minimal maintient ton compte à flot ? Ce calcul intègre tes gains moyens face à tes pertes. C’est ta survie qui est en jeu ici.
L’impact des frais fixes sur ce seuil est massif. Plus tes coûts de transaction sont élevés, plus ton win rate doit grimper pour compenser l’érosion du capital.
Différence entre trading discrétionnaire et systématique
Le trading systématique offre des données stables et froides. À l’inverse, le discrétionnaire fluctue selon ton humeur. La fiabilité des mesures change radicalement entre ces deux approches.
Les automates éliminent l’hésitation lors des prises de décision. Tes statistiques deviennent alors un reflet fidèle de ta stratégie, sans biais humain.
Évite la dérive émotionnelle fréquente. Tes interventions manuelles injustifiées détruisent souvent ton avantage statistique initial sur les marchés.
Corrélation entre volatilité ATR et objectifs de gain
Utilise l’indicateur ATR pour calibrer tes cibles. Si le marché stagne, tes objectifs doivent se rapprocher. La volatilité dicte la probabilité de toucher ton profit.
Adapte tes attentes aux cycles de marché actuels. Un marché nerveux demande des stops plus larges et des cibles mobiles pour survivre.
Ne reste pas figé sur des chiffres fixes. La flexibilité face à l’ATR sauve ton win rate et protège ton capital.
Avantages de l’ATR
Mesure objective de la volatilité
Adaptation dynamique des stops
Cibles de profit réalistes
Limites de l’ATR
Indicateur retardé (données passées)
Aucune indication de direction
Sensible aux valeurs extrêmes
3 raisons pour lesquelles ton taux de réussite te fait perdre de l’argent
Comprendre tes statistiques est un bon début, mais posséder un taux de réussite élevé peut paradoxalement cacher des failles fatales dans ta gestion du risque.
La domination du ratio Risque/Récompense (R:R)
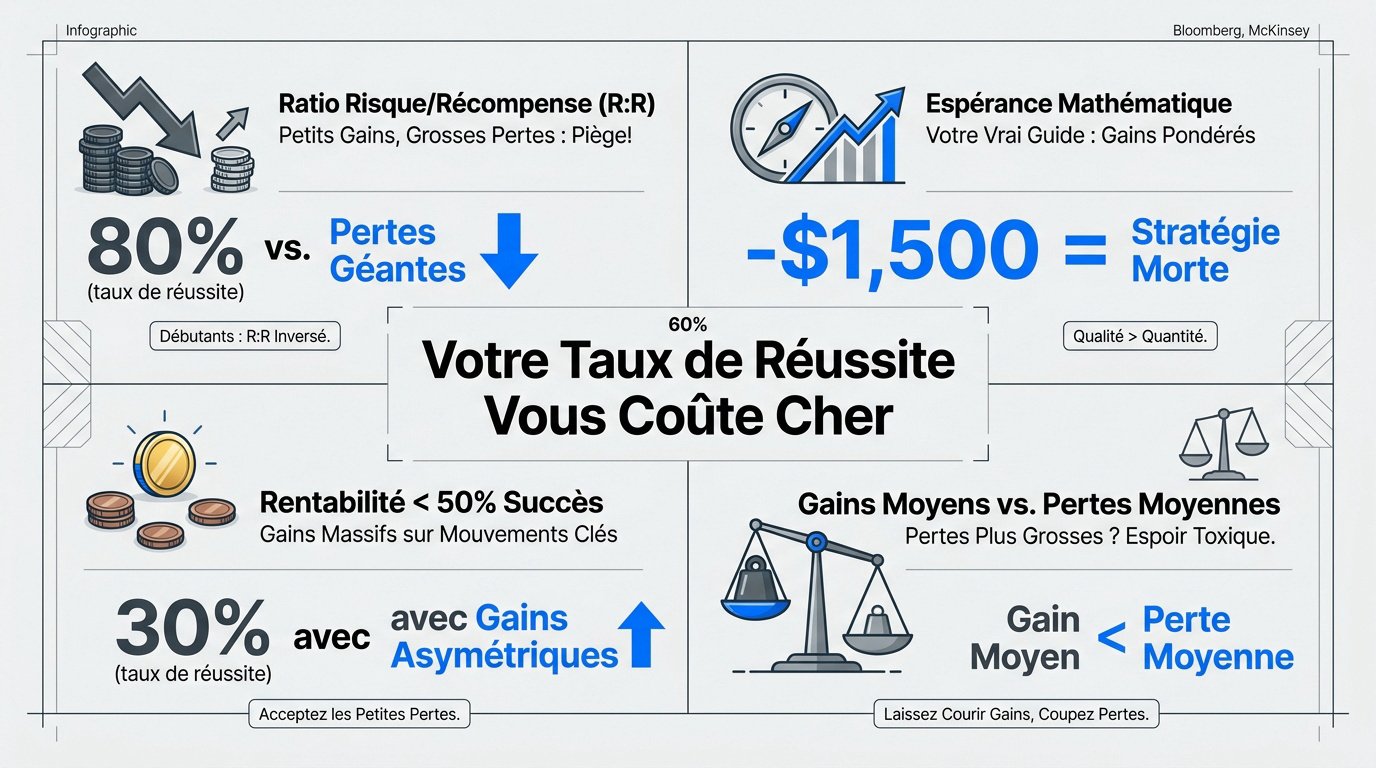
Un taux de 80% ne sert à rien si tes pertes sont géantes. Un R:R inversé bouffe ton capital en un éclair. C’est le piège classique des débutants.
Tes petits gains fréquents ne couvrent pas tes rares mais lourds échecs. La mécanique mathématique est implacable. Tu dois viser des gains supérieurs à tes risques.
Regarde les traders rentables à 40%. Ils gagnent gros quand ils ont raison. Consulte cette ressource sur Investopedia sur le ratio win/loss pour approfondir.
Trader A (Illusion)
Win rate : 80% R:R : 1:5 Résultat : Déficitaire
Trader B (Expert)
Win rate : 30% R:R : 4:1 Résultat : Profitable
L’espérance mathématique comme boussole
L’Expected Value est ton seul vrai guide. Calcule ton profit moyen pondéré par tes probabilités de gain. Si ce chiffre est négatif, ta stratégie est morte. Peu importe ton ressenti, les chiffres ne mentent jamais.
Priorise toujours la qualité de tes configurations. Un trade à haute espérance vaut mieux que dix paris incertains.
Le Trend Following prouve qu’on peut gagner avec 30% de réussite. Le secret réside dans l’asymétrie des gains. Tu encaisses des profits massifs sur quelques mouvements.
Oublie ton besoin psychologique d’avoir raison tout le temps. C’est ton ego qui te ruine. La rentabilité se moque de la fréquence de tes bons pronostics.
Compare froidement la taille de tes exécutions. Tes pertes moyennes sont-elles plus grosses que tes gains ? C’est le signe d’un espoir toxique. Tu coupes tes profits trop tôt.
Les débutants laissent courir leurs pertes par peur d’échouer. Inverse cette tendance immédiatement pour protéger ton capital. Resserre tes stops et laisse respirer tes trades gagnants.
Ajuste tes sorties pour favoriser la croissance. Ton compte te remerciera rapidement.
Améliorer son win rate sur les marchés futures
Entrées structurées en 3 étapes
Stop-loss placé sur le niveau idéal
Prix d’entrée moyen optimisé
Erreurs fatales
Élargir son stop par peur
Couper les gains trop vite
Ignorer l’espérance négative
La méthode des entrées structurées pour maximiser tes probabilités
Pour corriger un déséquilibre statistique, tu peux modifier ta façon d’entrer sur le marché en utilisant une approche fragmentée et rigoureuse.
Division de la position en trois entrées distinctes
Fractionne tes ordres pour lisser ton risque d’entrée. N’envoie pas tout ton capital d’un coup. Répartis tes lots sur différents paliers de prix stratégiques.
Cette exposition progressive te permet de tester le marché. Tu entres en zone de valeur sans stresser. Si le prix se retourne, ta perte reste minime.
C’est une gestion professionnelle du risque. Tu maîtrises mieux ton exposition globale.
Méthodologie d’exécution
Divise ta position totale en trois parts égales.
Alloue seulement un tiers du risque prévu à chaque exécution.
Place ton stop-loss global sur le niveau d’invalidation technique.
Moyenne tes entrées pour optimiser ton prix de revient pondéré.
Placement stratégique du stop-loss global
Détermine un niveau d’invalidation unique pour tout ton bloc. Ton stop doit rester fixe malgré tes entrées multiples. Ne le déplace jamais pour espérer un miracle.
Ce rempart protège ton capital contre les retournements brutaux. La structure du marché dicte ce placement, pas ton portefeuille. Sois discipliné sur ce point crucial.
Une invalidation claire évite les catastrophes. Respecte ton plan initial sans déroger.
Amélioration du prix moyen pondéré
Les entrées multiples optimisent ton point mort mathématique. Ton prix moyen devient plus compétitif que celui d’une entrée unique. Cela augmente mécaniquement ton win rate final sur le long terme. C’est un avantage statistique majeur pour ton compte.
Comparée à une entrée en bloc, cette méthode réduit ton stress. Tu n’as plus besoin d’avoir le timing parfait.
Ton exécution gagne en fluidité. Tu suis le flux du marché.
Avantages de l’entrée structurée
Augmentation du win rate (jusqu’à 87% observés).
Plusieurs chances d’avoir raison sur un scénario.
Réduction de la pression psychologique liée au timing.
Inconvénients à surveiller
Profit total potentiellement plus faible qu’en mode agressif.
Nécessite une discipline de fer sur le stop global.
Gestion plus complexe des ordres sur la plateforme.
Gestion du risque réduit sur les premières exécutions
Risque seulement un tiers de ta position au départ. N’ajoute des contrats que si le scénario se confirme. C’est la règle d’or pour préserver tes fonds.
En phase d’hésitation, tu restes léger et serein. Tu ne subis pas le marché, tu l’observes avec du skin in the game. Renforce uniquement quand tu as raison.
Cette prudence évite les drawdowns inutiles. Sois patient et méthodique.
Comment les frais invisibles détruisent-ils tes performances ?
Même avec une méthode d’entrée parfaite, tes gains peuvent être siphonnés par des coûts que tu ne vois pas passer immédiatement sur ton relevé.
L’érosion silencieuse par les commissions de courtage
Calcule le poids réel des commissions sur mille trades. C’est une ponction massive sur ton capital. Ces frais augmentent le win rate nécessaire pour être rentable.
Compare les structures de coûts des différents brokers futures. Certains sont des prédateurs pour les scalpeurs. Choisis ton partenaire avec une extrême vigilance pour survivre.
Chaque dollar économisé est un dollar gagné. Ne néglige jamais ce poste.
Comparatif des commissions de base (par contrat)
Courtier
Tarif Standard (USD)
Tarif Micro (USD)
Interactive Brokers
0,85 $
0,25 $
TradeStation
0,50 $ à 1,75 $
0,25 $ à 0,50 $
AvaFutures
1,75 $
0,75 $
Le coût réel du slippage dans les marchés volatils
Le slippage est l’écart entre ton prix cliqué et le prix exécuté. En marché nerveux, cet écart peut détruire ton profit par trade. C’est un coût caché qui fausse tes statistiques réelles. Tu dois impérativement le mesurer.
Alerte : Danger de la volatilité
Le slippage et les commissions sont des coûts invisibles qui faussent tes backtests. Sans les intégrer, tu surestimes systématiquement ta rentabilité réelle sur les marchés futures.
Utilise des ordres limites pour limiter ce phénomène. Évite les ordres au marché durant les annonces économiques.
Protège tes exécutions avec rigueur. La précision est ton alliée numéro un.
Biais de repainting dans les backtests
Certains indicateurs modifient leur passé pour paraître infaillibles. C’est le piège du repainting. Ton win rate théorique devient alors totalement fantaisiste et dangereux.
Méfie-toi des stratégies qui affichent des courbes trop parfaites. La réalité du marché est toujours plus chaotique. Teste tes outils en temps réel pour valider leur véracité.
L’honnêteté des données est capitale. Ne te laisse pas berner.
Utilisation de données futures et look-ahead bias
Le look-ahead bias utilise des infos futures pour décider du passé. Cela gonfle artificiellement tes taux de réussite en test. C’est une erreur de débutant très fréquente.
Utilise des méthodes de validation hors échantillon pour tes systèmes. Sépare tes données de test de tes données de validation. C’est la seule façon de prouver la robustesse.
La rigueur scientifique sauve ton compte. Ne triche jamais avec toi-même.
Pour un win rate fiable
Utilisation d’ordres limites
Validation hors échantillon
Indicateurs non-repainting
Destructeurs de performance
Ordres au marché en forte volatilité
Look-ahead bias en backtest
Commissions de courtage élevées
Pour Améliorer son win rate sur les marchés futures, tu dois impérativement nettoyer tes données de ces biais et surveiller chaque centime perdu en friction de marché.
Gérer tes séries de pertes sans exploser ton capital
Une fois les frais maîtrisés, le plus grand défi reste psychologique : affronter l’inévitable variance sans perdre tes moyens.
Comprendre la probabilité des losing runs
Les lois statistiques imposent des suites de trades perdants. Même une excellente stratégie subit des drawdowns profonds. C’est la nature même du hasard sur les marchés.
Prépare-toi psychologiquement à cette variance inévitable. Ne panique pas quand la série noire arrive. Reste fidèle à tes chiffres et à ton plan de trading.
La patience est ton meilleur bouclier. Encaisse les coups sans broncher.
Identifier si ta stratégie est brisée ou en drawdown
Analyse tes écarts types pour détecter une perte d’avantage. Une phase de marché adverse diffère d’un système devenu obsolète. Définis des seuils d’arrêt clairs pour réévaluer ton plan. Ne laisse pas ton ego brûler ton capital.
Observe si le contexte de marché a changé radicalement. Parfois, ton avantage s’évapore simplement avec le temps.
Sois lucide sur tes performances. La remise en question est vitale.
Discipline et maintien du plan sous pression
Gère tes émotions lors des pertes consécutives. Ne modifie jamais tes règles dans l’urgence ou la peur. La constance de ton exécution est ta seule chance.
Laisse les probabilités agir sur le long terme. Un changement de stratégie en plein drawdown est souvent fatal. Fais confiance à ton travail de préparation initial.
La discipline sépare les pros des amateurs. Tiens bon la barre. Pour éviter de tout gâcher, tu dois impérativement arrêter le revenge trading sur futures dès les premiers signes d’énervement.
L’importance de la routine post-trade
Analyse tes erreurs d’exécution à froid. Distingue les pertes normales des fautes de discipline. Ce débriefing renforce ta confiance dans ton système global.
Adopte une approche purement analytique pour désamorcer ton stress. Note chaque détail dans ton journal de bord. C’est ainsi que tu progresseras réellement chaque jour.
La rigueur post-séance est ton moteur. Ne néglige jamais ce rituel.
Le trading n’est pas une question de certitude, mais de gestion rigoureuse des probabilités et de soi-même.
4 étapes pour tester ta stratégie avec Monte Carlo
Pour valider ta résistance aux séries de pertes, tu dois soumettre tes résultats à un test de stress mathématique puissant.
Principe de la simulation de Monte Carlo en trading
Mélange aléatoirement tes séquences de trades passés. Cette méthode teste la survie réelle de ton compte. Simule des milliers de scénarios pour voir le pire.
Tu découvriras si ta stratégie résiste au chaos. L’ordre des gains et des pertes change tout. C’est un outil indispensable pour tout trader sérieux.
Ne te fie pas à une seule courbe. Explore tous les possibles.
Évaluer le risque de ruine de ton compte
Définis la probabilité que ton capital tombe à zéro. Le win rate et la taille des pertes sont les variables clés. Utilise ces résultats pour ajuster ton exposition maximale. Ne joue pas avec le feu sans filet.
Analyse l’impact des pires séries sur ta courbe de capital. Si le risque de ruine dépasse 1%, ralentis.
La sécurité de tes fonds est prioritaire. Sois un gestionnaire avant tout.
Variabilité des séquences et impact sur le moral
L’ordre des trades change radicalement ton drawdown maximum. Prépare-toi aux pires enchaînements statistiques possibles. Ta résilience psychologique dépend de cette compréhension du hasard.
La chance joue un rôle à court terme. Ne laisse pas une bonne série te rendre arrogant. Reste humble face à la variance des marchés financiers.
La froideur statistique est ton alliée. Garde la tête froide.
Ajuster tes attentes selon les pires scénarios simulés
Fixe des objectifs réalistes basés sur les données Monte Carlo. Calibre ton levier selon le risque maximal simulé. Adopte une vision de long terme et robuste.
Ne cherche pas le profit rapide et risqué. La survie est le premier pas vers la richesse. Ta stratégie doit tenir dans les tempêtes les plus violentes.
La robustesse prouvée bat l’optimisme aveugle. Sois pragmatique et solide.
Optimiser la taille de tes positions via le critère de Kelly
Après avoir testé la robustesse de ton système, tu dois maintenant déterminer mathématiquement combien miser sur chaque opportunité.
Application du critère de Kelly pour tes mises
La formule de Kelly lie ton win rate au ratio de gain. Elle détermine la fraction optimale à risquer. C’est un outil puissant mais dangereux.
Prône toujours l’utilisation du Fractional Kelly pour plus de sécurité. Risquer le Kelly complet peut mener à une volatilité insupportable. Sois prudent avec ce calcul mathématique.
Divise le risque préconisé par deux ou quatre. La survie prime.
Gestion du risque par trade (Position Sizing)
Définis un pourcentage fixe de risque par rapport à tes fonds. Le lien entre ton stop et tes contrats est crucial. Adapte ta taille à la volatilité actuelle du marché. Ne laisse jamais un trade détruire ton mois.
Calcule ton exposition avant chaque clic. La rigueur dans le sizing est la marque des grands traders.
La discipline mathématique bat l’intuition. Reste constant dans tes mises.
Ajustement des stops en fonction de la volatilité
Place des stops logiques via des indicateurs techniques. Un stop trop serré dégrade artificiellement ton win rate. Respecte la structure du marché avant ton confort.
La volatilité demande de l’espace pour respirer. Si le marché bouge fort, élargis tes zones d’invalidation. Réduis alors ta taille de position pour compenser l’écart.
L’équilibre est la clé du succès. Écoute le rythme du prix.
Éviter la surexposition sur un seul contrat futures
Surveille les corrélations entre tes différents actifs. Ne mise pas tout sur des indices qui bougent ensemble. Limite ton risque global pour protéger ta liquidité.
Diversifie tes stratégies pour lisser ta courbe de progression. Trop d’exposition sur un seul contrat est un suicide financier. Reste maître de ton portefeuille total.
La prudence est mère de sûreté. Ne sois pas trop gourmand.
Win Rate
Ratio R:R
Espérance par trade
Verdict
30%
3:1
Positif
Rentable
50%
1:1
Nul
Break-even
70%
0.5:1
Négatif
Ruine
40%
2:1
Positif
Solide
60%
1.5:1
Positif
Performant
Utiliser ton journal pour éradiquer tes biais statistiques
Pour parfaire ton approche, la tenue d’un journal devient ton laboratoire personnel pour identifier et corriger tes erreurs récurrentes.
Tenue rigoureuse d’un journal de trading analytique
Note chaque donnée indispensable pour tes transactions futures. Ton journal révèle des patterns de réussite souvent cachés. Sois systématique et objectif dans ta documentation quotidienne.
Analyse tes émotions au moment du clic. La peur ou l’avidité laissent des traces dans tes chiffres. La vérité se trouve dans la répétition des faits.
Création d’un simulateur de performance personnalisé
Crée un outil pour tester tes scénarios de R:R. Projette ta croissance selon tes statistiques réelles actuelles. Valide tes changements de stratégie avant de les appliquer.
Un simulateur enlève le doute sur tes capacités réelles. Tu vois l’avenir de ton compte en quelques clics. C’est un boost énorme pour ta confiance.
Les chiffres calment tes angoisses. Sois le maître de tes projections.
Comparaison Mean Reversion vs Trend Following
Analyse les différences de win rate entre ces approches. Ton profil psychologique doit correspondre au système choisi. Le Trend Following offre de gros gains mais peu de succès. La Mean Reversion est plus régulière mais risquée.
Choisis le style qui te permet de dormir la nuit. Le drawdown n’est pas vécu pareil selon les individus.
Connais-toi toi-même avant de trader. C’est le secret de la longévité.
Détecter les erreurs récurrentes grâce aux stats
Identifie les comportements déviants qui plombent tes résultats. Isole les variables pour corriger tes faiblesses une par une. Mets en place un plan d’action très précis.
Tes statistiques pointent du doigt tes manques de discipline. Ne les ignore pas sous peine de stagner éternellement. Améliorer son win rate sur les marchés futures passe par de petits ajustements.
La progression est une somme de détails. Sois impitoyable avec tes erreurs.
Win rate moyen
Ratio Risk/Reward
Drawdown maximum
Profit Factor
Espérance mathématique
Pour booster ton win rate trading futures, privilégie les entrées structurées en trois étapes et une espérance mathématique positive plutôt que la simple fréquence de gains. Calibre ton risque via le critère de Kelly et valide ta robustesse par des simulations Monte Carlo. Domine tes statistiques dès maintenant pour transformer ton avantage théorique en rentabilité réelle et durable.
FAQ
Comment puis-je calculer mon taux de réussite réel sur les marchés futures ?
Pour obtenir ton win rate brut, tu dois diviser ton nombre de transactions gagnantes par le nombre total de trades effectués, puis multiplier par 100. C’est une mesure de base, mais attention : sur les futures, chaque tick et chaque commission comptent.
N’oublie pas que tes statistiques théoriques issues d’un backtest sont souvent faussées par tes émotions ou des délais d’exécution en conditions réelles. Pour une analyse sérieuse, tu dois impérativement intégrer le slippage et les frais de courtage dans ton calcul final.
Est-il possible d’être rentable avec un win rate inférieur à 50 % ?
Absolument, et c’est même le quotidien de nombreux traders de tendance. La rentabilité ne dépend pas de ta capacité à avoir raison tout le temps, mais de l’asymétrie entre tes gains et tes pertes. Si ton ratio Risque/Récompense est de 1:3, un taux de réussite de seulement 30 % suffit pour être mathématiquement gagnant.
Ton ego veut avoir raison, mais ton compte en banque veut des profits. En acceptant de petites pertes répétées pour capturer des mouvements massifs, tu peux construire un système solide sans avoir besoin d’un taux de succès exceptionnel.
C’est quoi le « break-even win rate » et pourquoi est-ce vital ?
Le win rate de break-even est le seuil de rentabilité minimal dont tu as besoin pour ne pas perdre d’argent. Il se calcule avec la formule : 1 / (1 + Ratio Récompense/Risque). Par exemple, avec un R:R de 1:2, tu dois gagner au moins 33,3 % de tes trades pour rester à flot.
Connaître ce chiffre est une question de survie. Si ton taux de réussite actuel tombe sous ce seuil mathématique, ta stratégie est condamnée à brûler ton capital, peu importe ton ressenti ou ton intuition sur le marché.
Comment la méthode des entrées structurées améliore-t-elle mes probabilités ?
Au lieu d’envoyer tout ton capital d’un coup, tu divises ta position en trois entrées distinctes. Cette approche te permet de lisser ton risque et d’obtenir un prix moyen pondéré bien plus compétitif. En fragmentant ton exposition, tu augmentes mécaniquement tes chances de succès global.
Si le scénario se confirme, tu renforces ; si le prix se retourne contre tes premières fractions, ta perte reste minime. C’est une gestion professionnelle qui réduit ton stress et optimise ton point mort mathématique sur le long terme.
Pourquoi les simulations de Monte Carlo sont-elles indispensables ?
Une courbe de gains passée ne garantit rien, car l’ordre des trades peut changer radicalement ton drawdown. La simulation de Monte Carlo mélange aléatoirement tes séquences de gains et de pertes pour tester la résistance réelle de ton compte face au chaos statistique.
Cet outil te permet d’évaluer ton risque de ruine et de voir si ton capital peut survivre à une série noire inévitable. Si tes simulations montrent une probabilité de faillite supérieure à 1 %, tu dois immédiatement réduire ton levier ou ajuster ta stratégie.
Qu’est-ce que le biais de repainting dans un backtest ?
Le repainting est un piège fatal où un indicateur modifie ses signaux passés pour paraître infaillible. En gros, il « réécrit » l’histoire après coup. Cela gonfle artificiellement ton win rate théorique et te donne une confiance totalement injustifiée dans un système qui échouera en direct.
Pour éviter cela, tu dois tester tes outils en temps réel et te méfier des courbes trop parfaites. La rigueur scientifique est ta seule protection contre ces illusions mathématiques qui détruisent les comptes des traders trop crédules.
Comment utiliser le critère de Kelly sans prendre trop de risques ?
La formule de Kelly t’aide à déterminer la fraction optimale de ton capital à risquer pour maximiser ta croissance. Cependant, l’utiliser à 100 % est souvent trop agressif et peut mener à une volatilité insupportable. La solution est d’adopter le « Fractional Kelly« .
En divisant le risque préconisé par deux ou par quatre (demi-Kelly ou quart-Kelly), tu sécurises ta progression. Tu profites de la logique mathématique du sizing tout en te gardant une marge de sécurité vitale contre les erreurs d’estimation de tes probabilités.