Une stratégie avec 30 % de réussite peut être plus rentable qu’une méthode affichant 70 % de succès si le ratio gain/perte est optimisé. Pourtant, tu stagnes probablement car tu confonds gain immédiat et avantage statistique durable. On finit souvent par subir la variance du marché au lieu de l’exploiter, transformant chaque session en un pari risqué.
Apprendre à analyser son expectancy en trading permet de valider mathématiquement ta survie sur les marchés. Je vais t’aider à transformer tes données brutes en un système de profit prévisible et rigoureux.
Sommaire
Analyser ton expectancy en trading, le socle de ta rentabilité
L’expectancy positive valide la viabilité d’une stratégie en combinant taux de réussite et ratio gain/perte. Un échantillon de 100 trades neutralise la variance et rend ton expectancy en trading lisible, transformant chaque exécution en une simple unité statistique de profit.
C’est le profit moyen attendu par transaction. Cet avantage mathématique réel confirme ta survie sur les marchés.
Comprendre l’espérance mathématique au-delà des gains immédiats
L’expectancy en trading définit la valeur moyenne attendue par trade. C’est l’unique indicateur de survie réelle pour ton capital. Sans lui, tu navigues à l’aveugle.
Un gain unique ne prouve rien. Seule la répétition d’un avantage statistique confirme la qualité de ton exécution technique.
Ta pérennité dépend de cette fiabilité. Sans statistiques solides, tu ne fais que parier sur la chance du moment.
Différencier l’expectancy positive du piège de la stratégie perdante
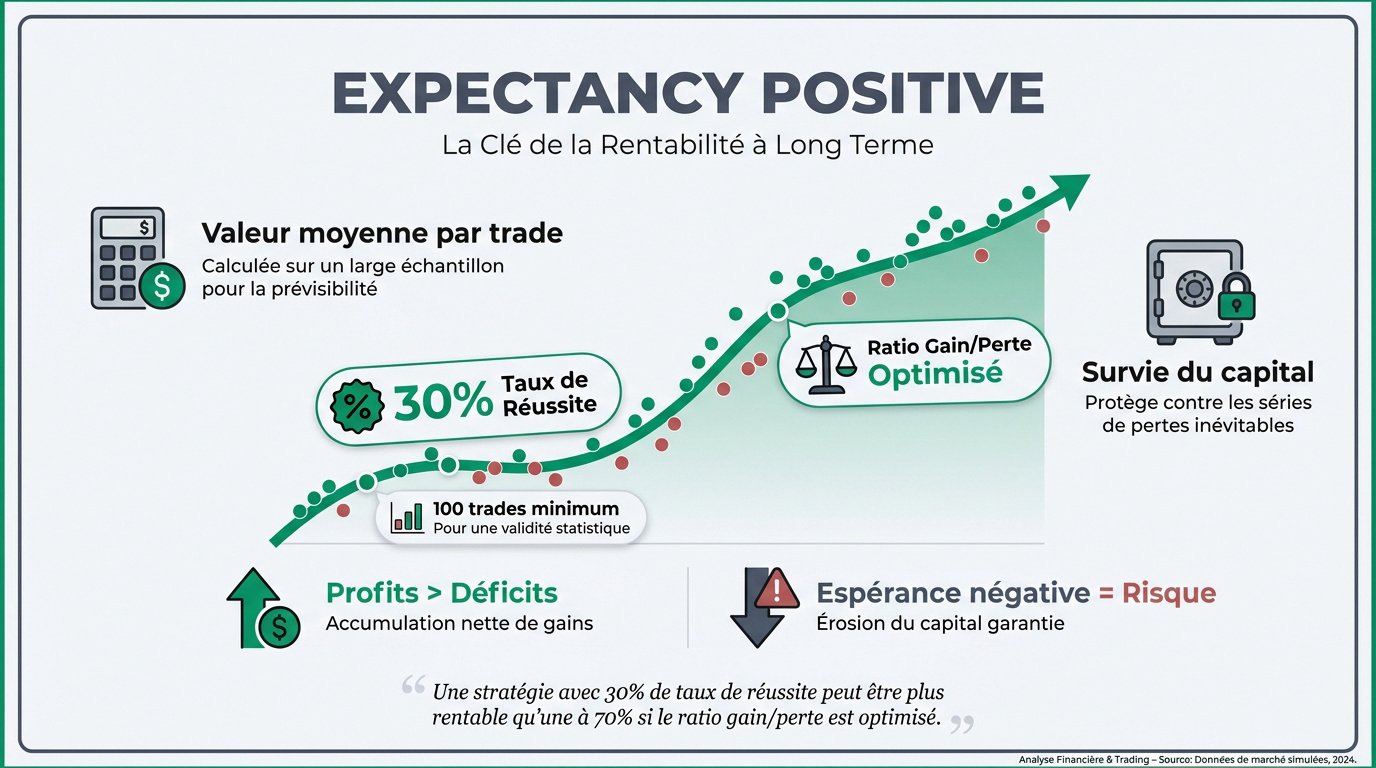
Une expectancy en trading positive n’exclut pas les pertes. L’important est que la somme des profits dépasse celle des déficits sur une série longue.
Une stratégie avec 30% de réussite peut être plus rentable qu’une à 70% si le ratio gain/perte est optimisé.
Une expectancy en trading négative détruit ton moral. Tu finis par douter de chaque signal, provoquant des erreurs d’exécution fatales.
Choisis ton style. La rentabilité exige une précision chirurgicale pour durer.
Calculer ton espérance avec des données froides
Mais avant de crier victoire sur un setup, tu dois passer par la case mathématiques pour chiffrer ton expectancy en trading.
La formule mathématique pour évaluer tes performances réelles
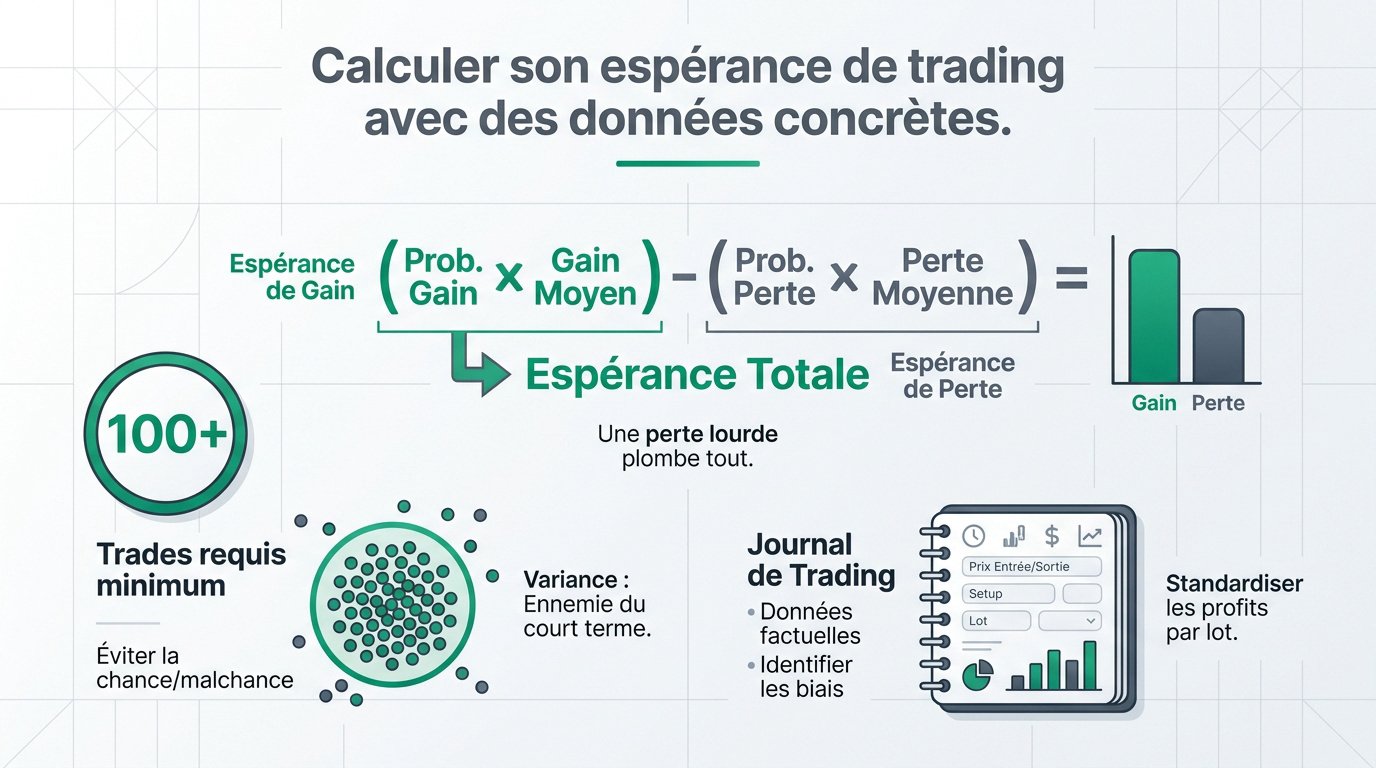
Applique la formule : (Probabilité de Gain x Gain Moyen) – (Probabilité de Perte x Perte Moyenne). C’est le juge de paix de ton système.
Formule : (Win Rate x Average Win) – (Loss Rate x Average Loss). C’est l’arbitre ultime de ton système.
Une perte moyenne trop lourde plombe tout. Même avec de bons trades, un seul dérapage annule tes efforts passés.
Prenons 50% de réussite. Si tu gagnes deux fois ce que tu perds, ton expectancy est excellente.
L’échantillonnage statistique, pourquoi 30 trades ne suffisent pas
Vise au moins 100 transactions avant de conclure sur ton expectancy en trading. En dessous, la chance ou la malchance faussent totalement la lecture de tes résultats.
La variance est ton ennemie court terme. Elle peut te faire croire qu’une mauvaise stratégie est géniale, ou inversement.
Sois patient. Ne change rien à ton plan avant d’avoir atteint ce volume critique de données statistiques.
Tenir un journal de trading pour nourrir tes statistiques
Note chaque prix et le setup utilisé. Ajoute ton état émotionnel pour identifier tes biais cognitifs récurrents dans ton journal de trading.
Standardise tes profits par lot. Cela permet de comparer tes performances objectivement. Tu peux aussi exporter tes trades pour gagner en précision.
Ton journal est la preuve de ton expectancy en trading. Utilise-le pour ajuster tes stops uniquement sur des bases purement factuelles.
Optimiser tes gains par l’analyse filtrée
Une fois tes chiffres globaux connus, il est temps de disséquer tes résultats pour en extraire la substantifique moelle.
Segmenter tes résultats par actif et session horaire
Isole tes performances par actif comme le Nasdaq ou l’EUR/USD. Tu découvriras vite que certains marchés ne te réussissent pas. Analyser son expectancy pour devenir un trader rentable exige cette précision.
Repère tes meilleures heures. La volatilité de l’ouverture américaine change radicalement l’efficacité de tes signaux.
Coupe les branches mortes. Élimine les sessions où ton expectancy en trading devient négative.
Corréler l’expectancy et le ratio de Sharpe pour la stabilité
Le ratio de Sharpe mesure ta régularité. Une expectancy en trading positive est inutile si tes gains sont trop erratiques. La stabilité valide ton avantage statistique.
Identifie les stratégies nerveuses. Si l’écart-type est trop haut, ton capital risque des chocs brutaux.
Vise l’équilibre parfait. Un profit moyen stable avec un risque maîtrisé garantit une croissance sereine.
Utiliser les simulations de Monte Carlo contre la ruine
Simule l’ordre aléatoire de tes trades. Cela prouve qu’un bon système peut subir dix pertes d’affilée. C’est un filtre de fragilité indispensable.
Anticipe ton drawdown maximal. Savoir à quoi t’attendre mathématiquement t’évitera de paniquer lors d’une série noire.
Valide ta survie. Ton capital doit résister aux pires scénarios avant d’augmenter tes risques.
| Scénario | Taux de réussite | Ratio R:R | Expectancy | Risque de ruine |
|---|---|---|---|---|
| Scalping agressif | 70 % | 1:0.5 | 0.05 | Élevé |
| Day trading équilibré | 50 % | 1:2 | 0.50 | Faible |
| Swing trading conservateur | 35 % | 1:3 | 0.40 | Très faible |
Maîtrise psychologique et ajustement du risque
La data brute est inutile sans discipline. Pour transformer ton expectancy en trading en résultats concrets, tu dois aligner tes statistiques avec une exécution mentale chirurgicale.
Surmonter les drawdowns grâce à la certitude mathématique
Ta confiance vient des chiffres. Quand tu sais que ton système gagne sur 100 trades, une perte devient un simple coût d’exploitation. La rigueur doit primer sur le rouge.
L’anxiété disparaît quand tu réalises que le résultat d’un trade isolé n’a aucune importance sur ton analyse de performance globale. Reste focalisé sur la loi des grands nombres.
Évite le trading de revanche. Appuie-toi sur tes données historiques pour garder la tête froide et utiliser ton journal pour éviter le tilt en trading durablement.
Ajuster tes sorties pour maximiser le ratio gain/perte
Optimise tes sorties. Analyse tes trades passés pour voir si tes targets sont trop courtes ou tes stops trop larges face au bruit du marché actuel.
Calcule ton manque à gagner. Parfois, laisser courir tes profits transforme une stratégie moyenne en machine à cash. L’asymétrie favorable est la clé de ta survie.
- L’importance du Risk:Reward ratio
- Le calcul du manque à gagner (MAE/MFE)
- L’ajustement dynamique du stop-loss
Adapte ton risque. Si ton expectancy en trading grimpe, augmente prudemment la taille de tes positions. Chaque ajustement doit viser l’amélioration directe de ton espérance mathématique globale.
Valider ton avantage statistique exige de combiner rigueur mathématique, gestion des risques stricte et discipline émotionnelle. En utilisant ton journal pour analyser ton expectancy en trading sur 100 transactions, tu transformes tes incertitudes en probabilités de gains durables. Maîtrise tes chiffres dès maintenant pour garantir ta survie et ta croissance sur les marchés.
FAQ
C’est quoi exactement l’expectancy en trading ?
L’expectancy, ou espérance mathématique, représente le profit moyen que tu peux attendre de chaque transaction sur le long terme. C’est le juge de paix de ton système : elle combine ton taux de réussite et ton ratio gain/perte pour déterminer si ta stratégie est viable ou si elle te condamne à la perte de capital.
Une expectancy positive signifie que ton avantage statistique est réel. Pour la calculer, tu multiplies ta probabilité de gain par ton gain moyen, puis tu soustrais le produit de ta probabilité de perte par ta perte moyenne. C’est l’indicateur de survie indispensable pour tout trader sérieux.
Combien de trades faut-il analyser pour valider une stratégie ?
Un échantillon de 30 trades est insuffisant, car la variance court terme peut fausser tes résultats par simple chance ou malchance. Tu dois viser au moins 100 transactions pour obtenir une lecture statistiquement significative de tes performances réelles et neutraliser le bruit aléatoire du marché.
Atteindre ce volume critique de données te permet de valider la robustesse de ton plan avant d’augmenter tes risques. Sans un historique solide, tu ne fais que parier sur des séquences aléatoires plutôt que d’exploiter un véritable avantage mathématique.
Comment éviter la ruine totale de mon capital de trading ?
Le risque de ruine (RoR) dépend principalement de la taille de tes positions et de ton ratio risque/rendement. Pour protéger ton compte, tu ne dois jamais risquer plus de 1% à 2% de ton capital par transaction. Cette rigueur mathématique est ton seul rempart contre les séries de pertes inévitables.
L’utilisation de simulations de Monte Carlo peut t’aider à anticiper ton drawdown maximal en mélangeant aléatoirement l’ordre de tes trades. Ton objectif est de maintenir une probabilité de ruine inférieure à 1% pour garantir ta pérennité sur les marchés financiers.
Pourquoi tenir un journal de trading aide-t-il à être rentable ?
Ton journal est l’outil qui transforme tes données brutes en informations exploitables. En notant tes points d’entrée, de sortie et ton état émotionnel, tu identifies tes biais cognitifs et tes erreurs d’exécution récurrentes qui plombent ton espérance de gain globale.
Il te permet également de segmenter tes résultats par actif ou par session horaire. En isolant les moments où ton expectancy devient négative, tu peux couper les branches mortes de ton trading pour ne conserver que les configurations les plus profitables.
Peut-on être rentable avec un faible taux de réussite ?
Absolument, car la rentabilité ne dépend pas du nombre de fois où tu as raison, mais de combien tu gagnes quand tu as raison par rapport à ce que tu perds. Une stratégie avec seulement 30% de réussite peut être très rentable si ton ratio gain/perte est suffisamment élevé.
L’essentiel est que la somme de tes profits dépasse systématiquement celle de tes pertes sur une série longue. C’est en optimisant tes sorties et en laissant courir tes gains que tu maximises ton espérance mathématique, indépendamment de la fréquence de tes succès.